 Studi
Germania, crisi della manifattura e consumi deboli mettono alla prova il made in Italy. Il focus sui mercati critici nel webinar del 9 novembre
Le incertezze dell’economia tedesca si intrecciano con un riassetto negli equilibri politici. La frammentazione politica che emerge dalle elezioni regionali di settembre si sovrappone alle difficoltà di un sistema manifatturiero alle prese con la crisi dell’automotive, la transizione tecnologica, gli elevati costi energetici e le tensioni commerciali internazionali.
La crisi dell’auto trascina la manifattura tedesca. La prevista crescita della spesa per la difesa in Germania non è ancora associata ad una ripresa dell’attività manifatturiera. Secondo il rapporto Defence Investment of NATO Countries (2014-2026), nel 2026 la spesa reale per la difesa in Germania è stimata in aumento del 22,3%. In parallelo, nei primi otto mesi del 2026 la produzione manifatturiera in Germania cede del 2,2%, un trend peggiore del calo dello 0,5% della media Ue a 27 e in controtendenza rispetto alla crescita in Francia (+0,7%) e alla stabilità in Italia (+0,1%).
Il calo è appesantito dalla caduta del 7,5% della produzione di autoveicoli, dopo il modesto aumento dello 0,3% registrato nella media del 2025. La crisi dell’auto interessa un settore che – comprendendo carrozzeria e componentistica – genera il 19,0% del valore aggiunto manifatturiero, assumendo una rilevanza sistemica, trasmettendosi alla domanda di componenti, lavorazioni meccaniche, prodotti in metallo e macchinari. Nella produzione di autoveicoli in Germania lavorano 556mila addetti, la metà (50,6%) degli occupati del settore nell’Ue a 27.
Le difficoltà interessano anche la meccanica strumentale: nei primi otto mesi del 2026 la produzione di macchinari e apparecchiature diminuisce del 4,3%, accentuando la flessione dell’1,4% registrata nel 2025. Complessivamente, automotive e meccanica rappresentano il 33,7% del valore aggiunto manifatturiero tedesco: la contemporanea contrazione dei due comparti costituisce uno dei principali fattori di debolezza dell’industria.
Tra gli altri maggiori settori della manifattura tedesca provengono segnali di flessione per prodotti chimici con -2,8%, prodotti metallo con -1,5%, gomma e materie plastiche con -1,3% e computer ed elettronica con -1,1%. Maggiore stabilità per alimentari (-0,5%) e metallurgia (+0,8%), mentre segnano un recupero apparecchiature elettriche con 4,5% e prodotti raffinati con 6,8%.
Le ricadute sulle esportazioni italiane. La Germania è il primo mercato di destinazione del made in Italy, assorbendo l’11,2% delle esportazioni nazionali. Nei primi otto mesi del 2026 le vendite italiane verso il mercato tedesco crescono del 2,1%, una dinamica che a fronte di una crescita del 2,4% dei prezzi all’esportazione nell’area dell’euro nasconde una decrescita delle vendite in termini reali in Germania.
In Germania ristagna la spesa delle famiglie – che nel secondo trimestre del 2026 segna un +0,3% su base annua a fronte del +1,3% della media Ue 27 – contribuendo ad un calo della domanda di beni di consumo tipici del made in Italy, con l’export della moda che diminuisce del 3,7%, mentre legno, carta e stampa arretrano del 4,7% e i mobili cedono del 10,6%.
Nonostante il calo della produzione tedesca, le esportazioni italiane di macchinari crescono del 2,5%; aumentano del 7,5% quelle di metalli e prodotti in metallo e del 5,6% quelle di apparecchiature elettriche. Anche le vendite di autoveicoli italiani crescono del 6,2%. La crisi tedesca determina impatti differenziati sulle importazioni, su cui influiscono la specializzazione e la qualità delle forniture, oltre alla diversa evoluzione delle filiere produttive. Resta tuttavia elevato il rischio che il protrarsi della crisi dell’automotive e della meccanica riduca gli ordinativi rivolti alle imprese italiane della subfornitura.
I territori italiani più esposti alla crisi tedesca. Negli ultimi quattro trimestri, dal terzo trimestre 2025 al secondo trimestre 2026, le esportazioni italiane verso la Germania ammontano a 72,9 miliardi di euro, pari al 3,3% del PIL. L’esposizione è particolarmente elevata in Friuli-Venezia Giulia, dove le vendite sul mercato tedesco valgono il 7,0% del PIL regionale, seguito da Emilia-Romagna (5,5%), Veneto (5,2%), Trentino-Alto Adige e Piemonte (entrambe con 5,1%). Sopra la media nazionale si collocano anche Lombardia (3,9%) e Abruzzo (3,8%).
In termini assoluti, la Lombardia è la regione maggiormente esposta, con 19,5 miliardi di esportazioni verso la Germania, seguita da Emilia-Romagna (11,0 miliardi), Veneto (10,5 miliardi) e Piemonte (8,3 miliardi). Questi quattro territori concentrano oltre due terzi (67,7%) delle esportazioni italiane sul mercato tedesco. La persistenza delle difficoltà industriali della Germania rappresenta quindi un fattore di rischio soprattutto per i sistemi produttivi settentrionali, caratterizzati da una forte integrazione nelle catene europee del valore e da una diffusa presenza di micro e piccole imprese della subfornitura.
Le prospettive del made in Italy nel 39° report Confartigianato. Il focus della dinamica delle esportazioni in Germania e nei mercati più critici e le ricadute sui sistemi produttivi italiani saranno tra i temi del 39° report su trend dell’economia, congiuntura e MPI, dal titolo “Economia e imprese tra tensioni globali e nuove scelte di politica economica”, che sarà presentato nel webinar di lunedì 9 novembre 2026, alle ore 11.30, organizzato dall’Ufficio Studi Confartigianato in collaborazione con la Direzione Politiche Fiscali nell’ambito della Scuola di Sistema.
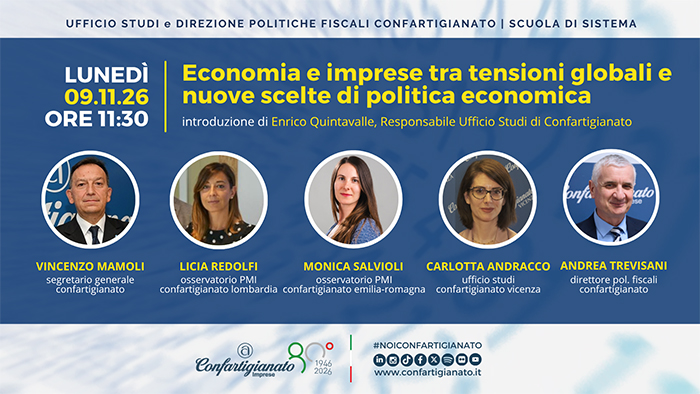
Programma webinar di lunedì 9 novembre 2026 ore 11.30-13.00
Apertura lavori di Vincenzo Mamoli, Segretario Generale Confartigianato
Introduzione di Enrico Quintavalle, Responsabile Ufficio Studi
Le evidenze del 39° report
Licia Redolfi, Osservatorio MPI Confartigianato Lombardia
Monica Salvioli, Osservatorio MPI Confartigianato Emilia-Romagna
Carlotta Andracco, Ufficio Studi Confartigianato Vicenza
Conclusioni di Andrea Trevisani, Direttore politiche fiscali Confartigianato
 Info per ulteriori info e iscrizioni al webinar

Related posts:
 Il 24 ottobre Linea Verde Start ad Ancona con i valori artigiani che costruiscono il futuro
 Trend made in Italy, pesano i cali in Germania, Medio Oriente e dazi USA nei settori MPI
 Persi 2,2 miliardi di euro di made in Italy verso il Medio Oriente in quattro mesi di guerra, il 46% del calo dell’export UE
 Il Presidente del Consiglio Giorgia Meloni all’Assemblea di Confartigianato