 Notizie
Economia e imprese alla prova degli shock globali: 10 punti di forza e 10 criticità nel 21° Rapporto Confartigianato
Il 21° Rapporto di Confartigianato ‘Il mestiere di creare futuro. Di impresa in impresa, da 80 anni’ restituisce l’immagine di un’economia italiana che, dopo cinque anni segnati da guerra in Ucraina, crisi energetica, tensioni commerciali e conflitto in Medio Oriente, mostra significativi fattori di forza e resilienza, ma rimane esposta a rilevanti criticità strutturali e alle minacce generate dalla persistente turbolenza geopolitica.
Il Rapporto è stato pubblicato dall’Ufficio Studi in occasione dell’Assemblea annuale di Confartigianato. Qui per rivedere l’evento sul canale YouTube, con la relazione del Presidente Marco Granelli seguita dall’intervento del Presidente del Consiglio Giorgia Meloni.
Il quadro che emerge è dunque quello di un’economia che ha mostrato una notevole capacità di adattamento a cinque anni di shock: crescita del PIL pro capite, aumento e maggiore stabilità dell’occupazione, tenuta dei consumi, leadership turistica, innovazione delle piccole imprese, crescita dell’export e degli investimenti e dinamica positiva delle costruzioni rappresentano importanti fattori di resilienza. Su questo potenziale gravano, tuttavia, l’elevato costo cumulato degli shock geopolitici, il caro energia, il declino demografico e la scarsità di personale, la nuova stretta del credito, la contrazione dei prestiti alle micro e piccole imprese, le difficoltà dell’export nei mercati colpiti dalle turbolenze geopolitiche, l’elevata pressione fiscale e il gap di efficienza della Pubblica amministrazione. La capacità di trasformare la resilienza mostrata negli ultimi anni in una crescita più robusta dipenderà dagli interventi di politica economica e dalle riforme in grado di attenuare questi vincoli e di ridurre l’esposizione del sistema produttivo alle nuove fratture geopolitiche.
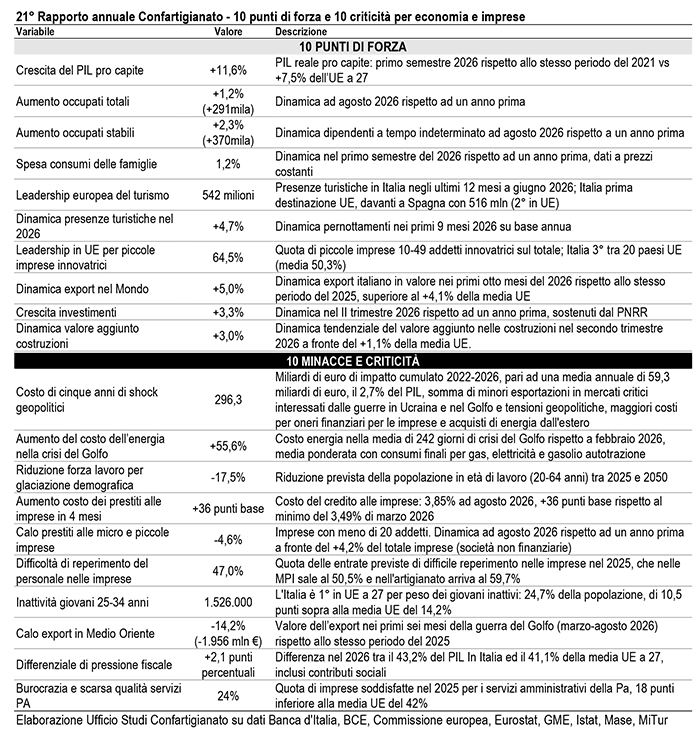
Sul versante dei punti di forza, la crescita italiana mostra una migliore tenuta nel confronto europeo: il PIL reale pro capite nella media del primo semestre 2026 supera dell’11,6% il livello medio del corrispondente periodo del 2021, contro il +6,9% dell’area euro e il +7,5% della media UE a 27. Tiene il mercato del lavoro: ad agosto gli occupati aumentano dell’1,2% su base annua, pari a 291mila unità in più, grazie soprattutto a una crescita più intensa dei dipendenti a tempo indeterminato (+2,3%, +370mila). Alla resilienza della domanda interna contribuiscono i consumi delle famiglie, saliti dell’1,2% su base annua in termini reali nel primo semestre, e gli investimenti, in aumento del 3,3% nel secondo trimestre, sostenuti dal PNRR; rimane positiva anche l’attività edilizia, con il valore aggiunto nelle costruzioni che nel secondo trimestre del 2026 cresce del 3,0% su base annua, un ritmo di crescita più marcato del +1,1% della media UE.
Tra i fattori di tenuta spicca il turismo: con 542 milioni di presenze negli ultimi dodici mesi a giugno l’Italia è la prima destinazione dell’Unione europea, davanti alla Spagna, e nei primi nove mesi del 2026 le presenze turistiche aumentano del 4,7% su base annua. Un ulteriore punto di forza è rappresentato dalla capacità di innovazione delle piccole imprese: il 64,5% è innovatore, quota che colloca l’Italia al terzo posto tra i 20 paesi UE considerati, nettamente sopra la media del 50,3%. Nonostante le tensioni geopolitiche e commerciali, nei primi otto mesi del 2026 le vendite del made in Italy mantengono una dinamica positiva, con un aumento del 5,0%, migliore del +4,1% della media UE a 27.
A questa capacità di resilienza si contrappone un insieme rilevante di criticità. Il costo cumulato di cinque anni di shock geopolitici è stimato in 296,3 miliardi di euro, tra minori esportazioni nei mercati interessati dalle guerre e tensioni geopolitiche, maggiori oneri finanziari per le imprese e costo dell’energia importata: una media di 59,3 miliardi all’anno, pari al 2,7% del PIL.
L’energia rimane uno dei principali canali attraverso i quali le tensioni geopolitiche si trasmettono alle imprese. In 242 giorni della crisi del Golfo il costo dell’energia, che sintetizza l’andamento dei prezzi all’ingrosso di gas, elettricità e gasolio per autotrazione al netto delle tasse in una media ponderata con i rispettivi consumi finali, risulta superiore del 55,6% rispetto a febbraio 2026.
Un ulteriore vincolo alla crescita è rappresentato dalle tensioni sul mercato del credito. Il costo dei prestiti alle imprese, sceso al minimo di 3,49% nel marzo 2026, sale a 3,85% ad agosto registrando un aumento di 36 punti base; contemporaneamente, ad agosto 2026 i prestiti alle micro e piccole imprese (con meno di 20 addetti) diminuiscono del 4,6% su base annua a fronte del +4,2% del totale imprese, comprimendo le risorse disponibili per investimenti e trasformazione tecnologica.
Alle tensioni congiunturali si affianca la grande questione strutturale della glaciazione demografica: tra il 2025 e il 2050 la popolazione tra 20 e 64 anni è prevista diminuire del 17,5%, restringendo progressivamente la base potenziale dell’offerta di lavoro.
Le difficoltà demografiche aggravano un mismatch già molto elevato: nelle imprese risulta di difficile reperimento il 47,0% delle entrate previste, quota che nelle MPI sale al 50,5% e nell’artigianato arriva al 59,7%.
All’elevato mismatch si associa, paradossalmente, il ‘grande spreco’ di 1 milione e 526mila giovani 25-34 anni inattivi, che non si offrono sul mercato del lavoro. L’Italia è al primo posto in UE a 27 per peso dei giovani inattivi, pari al 24,7% della popolazione, 10,5 punti sopra alla media europea del 14,2%.
Le tensioni geopolitiche colpiscono direttamente il Made in Italy: l’export verso il Medio Oriente diminuisce del 14,2%, con 2,0 miliardi di euro di vendite in meno. Completano il quadro due storici gap competitivi: la pressione fiscale, superiore di 2,1 punti alla media UE, e la qualità dei servizi amministrativi della PA, per i quali è soddisfatto solo il 24% delle imprese italiane, 18 punti in meno della media europea.

Related posts:
 Il 31 ottobre Linea Verde Start a Mantova: tradizione, sostenibilità e giovani talenti artigiani
 Match Point 2026, la partita del futuro: intelligenza artificiale, forza delle piccole imprese e sfide per l’Europa
 Spread del 23% del costo dell’energia elettrica per una piccola impresa manifatturiera italiana
 Germania, crisi della manifattura e consumi deboli mettono alla prova il made in Italy. Il focus sui mercati critici nel webinar del 9 novembre